05/06/2017
Reverse Charge e sanzioni applicabili
-
l’integrazione della fattura ricevuta dal cedente/prestatore; -
l’emissione di un documento denominato autofattura.
. Cos’è il favor rei? E’ il principio in base al quale nessuno può essere assoggettato ad una sanzione per un fatto che, secondo una legge posteriore, non costituisce più violazione punibile oppure se per la stessa violazione una disposizione successiva prevede una sanzione di entità diversa si applica quella più favorevole al contribuente.
-
nel caso in cui il cedente o prestatore ha emesso fattura con addebito di IVA come per un’operazione ordinaria, quando invece si doveva applicare l’inversione contabile, non occorre che il cessionario o committente regolarizzi l’operazione ed è fatto salvo il diritto alla detrazione dell’imposta; -
La stessa regola vale, a patto che non si tratti di ipotesi palesemente estranee al regime dell’inversione contabile, anche per il caso opposto: quando anziché assolvere l’IVA in via ordinaria l’operazione viene sottoposta a reverse charge da parte del cessionario o committente.
Condividi
Potrebbe interessarti anche:
21/10/2026
Aperte le domande per il Bonus Mamme 2026: fino a 720 euro per le lavoratrici
È in arrivo anche quest’anno l’aiuto economico pensato per sostenere chi ogni giorno si divide tra lavoro e famiglia: il Bonus Mamme 2026. La misura è valida per l’anno 2026…
Leggi di più
20/10/2026
Licei professionali e tecnologici, De Zordo: «Le parole contano e possono aiutare a superare vecchi pregiudizi»
Il presidente De Zordo e Barbara Tomasoni, delegata della Giunta Esecutiva per i rapporti con la scuola, intervengono sul dibattito attorno alle nuove denominazioni. Dalla percezione dei percorsi alle prospettive…
Leggi di più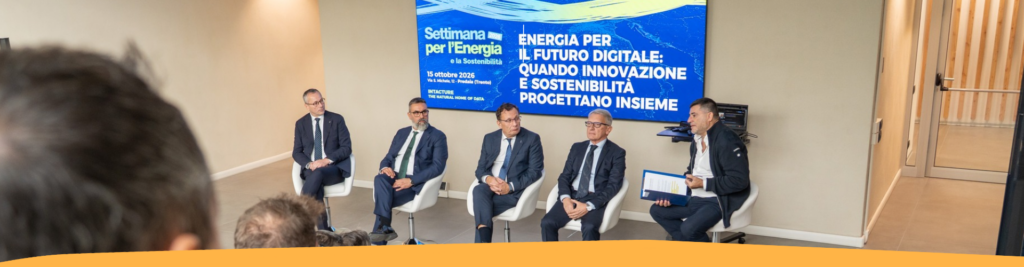
15/10/2026
In Val di Non l’evento “Energia per il futuro digitale”, organizzata nell’ambito della Settimana dell’Energia e della Sostenibilità 2026 di Confartigianato.
Nel cuore della montagna, innovazione e sostenibilità progettano insieme: la visita a Intacture e il confronto tra istituzioni e Confartigianato di Trento, Brescia, Mantova e Verona.
Leggi di più