03/12/2015
Omaggi ai clienti 2/2
bene oggetto dell’attività dell’impresa:
-
è imponibile IVA indipendentemente dal costo unitario dei beni (in sostanza l’omaggio è trattato come una vendita e quindi nasce un debito per l’iva riferita al valore dell’omaggio a carico dell’impresa donante)
; -
a meno che in sede di acquisto si sia deciso di non detrarre l’iva; in tal caso l’omaggio non fa scattare il debito iva.
spesa di rappresentanza”, l’IVA a credito è detraibile solo per i beni di costo unitario non superiore a € 50, mentre la cessione del bene è rilevante ai fini IVA indipendentemente dal valore dello stesso. Resta sempre valida l’opzione b) vale a dire l’esclusione da IVA della cessione gratuita se questa non è stata detratta sull’acquisto. In sintesi se l’impresa che commercializza borse decide di acquistare borse del valore di 100€ per donarle a potenziali clienti non può considerare detraibile quell’iva e quindi resta da percorrere solo l’opzione b).
spese di rappresentanza di cui all’art. 108, comma 2, TUIR in base ai criteri contenuti nel citato DM 19.11.2008, senza distinzioni tra beni oggetto e non oggetto dell’attività dell’impresa.
deducibili secondo i seguenti limiti:
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
trattamento IRAP, per i costi sostenuti per l’acquisto di beni oggetto dell’attività destinati ad omaggio per i clienti valgono le
stesse considerazioni adottate con riferimento ai beni non oggetto dell’attività destinati ad essere omaggiati ai clienti.
-
deducibili per i soggetti che applicano il
metodo di bilancio; -
indeducibili per i soggetti che applicano il
metodo fiscale.
lavoratori autonomi, i costi sostenuti per l’acquisto di beni-omaggio ai clienti, sono
deducibili ai fini IRAP nel limite dell’1% dei compensi percepiti nel periodo d’imposta.
Condividi
Potrebbe interessarti anche:
21/10/2026
Aperte le domande per il Bonus Mamme 2026: fino a 720 euro per le lavoratrici
È in arrivo anche quest’anno l’aiuto economico pensato per sostenere chi ogni giorno si divide tra lavoro e famiglia: il Bonus Mamme 2026. La misura è valida per l’anno 2026…
Leggi di più
20/10/2026
Licei professionali e tecnologici, De Zordo: «Le parole contano e possono aiutare a superare vecchi pregiudizi»
Il presidente De Zordo e Barbara Tomasoni, delegata della Giunta Esecutiva per i rapporti con la scuola, intervengono sul dibattito attorno alle nuove denominazioni. Dalla percezione dei percorsi alle prospettive…
Leggi di più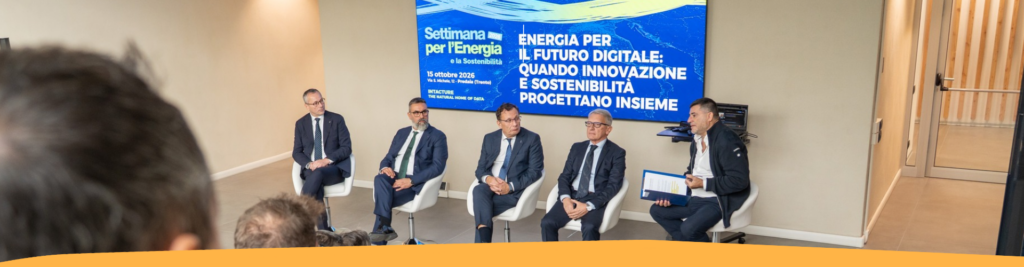
15/10/2026
In Val di Non l’evento “Energia per il futuro digitale”, organizzata nell’ambito della Settimana dell’Energia e della Sostenibilità 2026 di Confartigianato.
Nel cuore della montagna, innovazione e sostenibilità progettano insieme: la visita a Intacture e il confronto tra istituzioni e Confartigianato di Trento, Brescia, Mantova e Verona.
Leggi di più