26/07/2017
Rottamazione cartelle e chiusura liti pendenti: ATTENZIONE ALLE SCADENZE!
SCADENZA RATE
della definizione agevolata
.
perdita dei benefici previsti dalla norma.
possibilità di sanare la propria posizione versando esclusivamente il
tributo mancato con
l’esclusione di:
-
sanzioni; -
interessi di
mora; -
ogni altro elemento indicato in cartella e non contemplato tra i precedenti.
un’unica soluzione o in, massimo,
5 rate da versare come di seguito:
prime 3 rate della dilazione, nell’anno 2017, rispettivamente nei mesi di luglio, settembre e novembre di luglio, settembre e novembre e il cui ammontare totale dovrà essere pari almeno al 70% delle somme dovute;
ultime 2 rate della dilazione, nell’anno 2018, rispettivamente nei mesi di aprile e settembre, il cui ammontare totale dovrà essere pari al restante 30% delle somme dovute.
:
TERMINE DI PAGAMENTO
30 settembre 2017 è Il termine ultimo per la definizione agevolata.
È prevista [articolo 11 del D.L. 50
del 24 aprile 2017 convertito in legge 21 giugno 2017 n. 96] la possibilità di definizione agevolata anche per le
controversie tributarie
.
rottamazione delle liti si applica solo alle controversie in cui è parte l’
Agenzia delle Entrate e a condizione che la
costituzione in giudizio del ricorrente sia avvenuta entro il
31 dicembre 2016, a prescindere dal grado di giudizio in cui ci si trova.
-
liti con costituzione successiva al 31 dicembre 2016; -
le controversie tributarie con gli enti locali; -
quelle con l’agente della riscossione, pertanto sono escluse le liti dove è parte Equitalia. (dal primo luglio Agenzia Entrate Riscossione) -
le controversie per le quali, alla data della domanda di accesso alla rottamazione, sia già intervenuta una pronuncia definitiva; -
le liti relative alle risorse proprie tradizionali dell’UE (dazi, accise, IVA all’importazione) -
le somme dovute a titolo di recupero di aiuti di Stato.
pagamento:
-
degli
importi indicati nell’
atto impugnato che hanno formato oggetto di
contestazione in primo grado (avviso di accertamento, rettifica, liquidazione o altro)
-
degli
interessi da
ritardata iscrizione a ruolo [articolo 20, Decreto del Presidente della Repubblica 29 settembre 1973, n. 602] calcolati fino al
sessantesimo giorno successivo alla
notifica dell'atto con
esclusione delle sanzioni collegate al tributo e dagli interessi di mora [articolo 30, comma 1, DPR 602/1973].
Condividi
Potrebbe interessarti anche:
21/10/2026
Aperte le domande per il Bonus Mamme 2026: fino a 720 euro per le lavoratrici
È in arrivo anche quest’anno l’aiuto economico pensato per sostenere chi ogni giorno si divide tra lavoro e famiglia: il Bonus Mamme 2026. La misura è valida per l’anno 2026…
Leggi di più
20/10/2026
Licei professionali e tecnologici, De Zordo: «Le parole contano e possono aiutare a superare vecchi pregiudizi»
Il presidente De Zordo e Barbara Tomasoni, delegata della Giunta Esecutiva per i rapporti con la scuola, intervengono sul dibattito attorno alle nuove denominazioni. Dalla percezione dei percorsi alle prospettive…
Leggi di più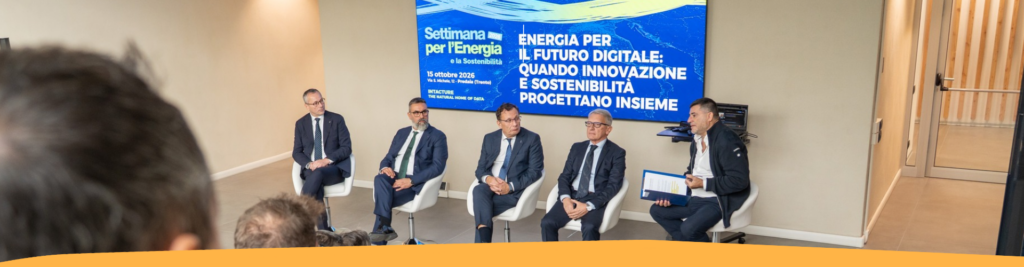
15/10/2026
In Val di Non l’evento “Energia per il futuro digitale”, organizzata nell’ambito della Settimana dell’Energia e della Sostenibilità 2026 di Confartigianato.
Nel cuore della montagna, innovazione e sostenibilità progettano insieme: la visita a Intacture e il confronto tra istituzioni e Confartigianato di Trento, Brescia, Mantova e Verona.
Leggi di più