Anche le manutenzioni nel reverse charge

29/04/2015

Anche le manutenzioni nel reverse charge

Le sole prestazioni indicate nei codici ATECO sono assoggettate a reverse charge, purché riferite ad edifici. Questo significa che anche un’impresa con un codice Ateco diverso, nel momento in cui svolgesse anche un’unica prestazione di servizi oggettivamente rientrante in questi codici, deve applicare il reverse charge con riferimento a detta prestazione. Da questo deriva che sono soggette al meccanismo dell’inversione contabile anche alcune prestazioni ricomprese nella nozione di manutenzione ordinaria e straordinaria di cui all’art. 3, comma 1, lettere a) e b) del DPR 380/2001 su edifici. È il caso, ad esempio,
delle manutenzioni relative agli impianti di allarme o alle caldaie (prestazioni assorbite nella nozione di “installazione di impianti”) ovvero della pulitura delle facciate di uno stabile o della posa in opera delle piastrelle (prestazioni di “completamento” relative all’edificio).
I codici ATECO richiamati dalla circolare espressamente menzionano anche le manutenzioni di ascensori e scale mobili, di impianti idraulici e riscaldamento, nonché di impianti elettrici o elettronici.
Non rientrano nell’ambito applicativo del reverse charge nazionale, come interpretato dall’Agenzia delle Entrate, tutte le manutenzioni, bensì solo quelle corrispondenti ad uno dei codici ATECO indicati nella circolare n. 14/2015. Ad esempio, non sono incluse la manutenzioni riguardanti lavori di isolamento termico e acustico (codice ATECO 43.29.02) o quelle riconducibili ad altri lavori di costruzione e installazione (codice ATECO 43.29.09). Le manutenzioni, per rientrare nel meccanismo del reverse charge, devono infine essere riferite ad edifici. Sono, quindi, escluse le manutenzioni relative a beni immobili diversi dagli edifici, quali quelle poste in essere su impianti e macchinari ovvero su terreni o giardini, nonché su parcheggi o piscine (salvo che questi ultimi non costituiscano parte integrante dell’edificio stesso). Nel caso in cui si sia in presenza di un contratto di appalto relativo a interventi di manutenzione ordinaria o straordinaria in parte assoggettati a reverse charge e in parte ad applicazione dell’IVA secondo le modalità ordinarie, si dovrà procedere alla scomposizione delle diverse prestazioni, ai fini della fatturazione.
Condividi

Potrebbe interessarti anche:
Aperte le domande per il Bonus Mamme 2026: fino a 720 euro per le lavoratrici

21/10/2026

Aperte le domande per il Bonus Mamme 2026: fino a 720 euro per le lavoratrici

È in arrivo anche quest’anno l’aiuto economico pensato per sostenere chi ogni giorno si divide tra lavoro e famiglia: il Bonus Mamme 2026. La misura è valida per l’anno 2026…

Leggi di più
Licei professionali e tecnologici, De Zordo: «Le parole contano e possono aiutare a superare vecchi pregiudizi»

20/10/2026

Licei professionali e tecnologici, De Zordo: «Le parole contano e possono aiutare a superare vecchi pregiudizi»

Il presidente De Zordo e Barbara Tomasoni, delegata della Giunta Esecutiva per i rapporti con la scuola, intervengono sul dibattito attorno alle nuove denominazioni. Dalla percezione dei percorsi alle prospettive…

Leggi di più
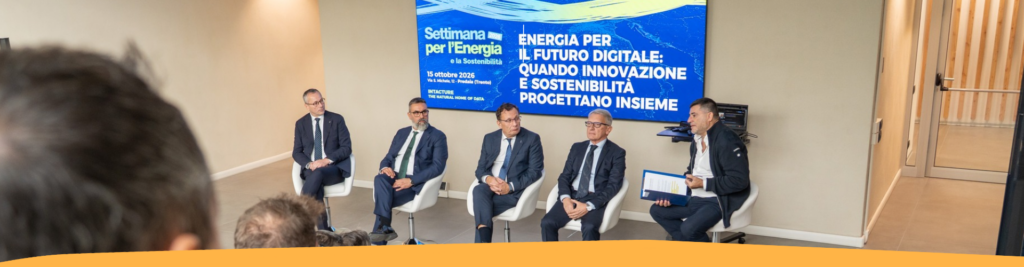
In Val di Non l’evento “Energia per il futuro digitale”, organizzata nell’ambito della Settimana dell’Energia e della Sostenibilità 2026 di Confartigianato.

15/10/2026

In Val di Non l’evento “Energia per il futuro digitale”, organizzata nell’ambito della Settimana dell’Energia e della Sostenibilità 2026 di Confartigianato.

Nel cuore della montagna, innovazione e sostenibilità progettano insieme: la visita a Intacture e il confronto tra istituzioni e Confartigianato di Trento, Brescia, Mantova e Verona.

Leggi di più
Anche le manutenzioni nel reverse charge

30-10-2026

Stella al Merito del Lavoro 2027: candidature entro il 30 ottobre