Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi

08/05/2019

Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi

A partire dal 1° luglio 2019 i soggetti che emettono solo scontrini e ricevute fiscali, con un volume d’affari superiore a 400 mila euro, soni tenuti a memorizzare e trasmettere telematicamente all’Agenzia delle entrate i dati relativi ai corrispettivi giornalieri (art.2 c. 1, D.Lgs. 127/2015
). La nuova Risoluzione n. 47/E DEL 08 MAGGIO 2019 fornisce due importanti chiarimenti riguardo i nuovi adempimenti:
– l'obbligo scatterà solo dal prossimo anno per le attività iniziate nel corso del 2019; – per volume d'affari, ed ai fini del relativo calcolo, s'intende quello complessivo del soggetto passivo d’imposta e non quello relativo a una o più tra le varie attività svolte dal medesimo soggetto. Memorizzazione e trasmissione telematica dei corrispettivi Il nuovo obbligo interessa i soggetti che esercitano attività di commercio al minuto o attività assimilate (art.22 DPR 633/72) ed entra in vigore in due fasi: – dal 1° luglio 2019 si applicherà ai soggetti con un volume d’affari superiore ad euro 400.000; – dal 1° gennaio 2020 si estenderà a tutti gli altri soggetti. La memorizzazione elettronica e la connessa trasmissione dei dati dei corrispettivi sostituiscono: – gli obblighi di registrazione (art.24 DPR 633/1972); – l’obbligo di emissione della ricevuta fiscale o scontrino fiscale, ovvero l'attuale certificazione fiscale dei corrispettivi, fermo restando l'obbligo di emissione della fattura su richiesta del cliente. Nuove attività Dal momento che per individuare i soggetti tenuti ai nuovi obblighi in commento occorre fare riferimento al volume d’affari relativo al 2018, le attività iniziate nel corso del 2019 sono automaticamente escluse dall’obbligo per il 2019. In assenza di obbligo, resta, comunque, la possibilità di procedere ai nuovi adempimenti su base volontaria. Volume d'affari Chi esercita più attività, ai fini del calcolo del volume d'affari, per conoscere se sopra o sotto i 400 mila euro, deve prendere in considerazione l'ammontare complessivo delle cessioni di beni e delle prestazioni di servizi dallo stesso effettuate, registrate o soggette a registrazione con riferimento a un anno solare (art.20 DPR 633/72). Pertanto il volume è quello complessivo del soggetto passivo d’imposta e non quello relativo a una o più tra le varie attività svolte dallo stesso (come potrebbe avvenire, in ipotesi, per coloro che svolgono sia attività di commercio al dettaglio sia altre attività soggette a fatturazione). Credito d’imposta per acquisto o adeguamento tecnologico dei “registratori di cassa” La
Legge di Bilancio 2019 (art.1, co. 55) modificando la disciplina del
contributo per l'acquisto o l'adattamento degli strumenti con i quali sono effettuate la memorizzazione e la trasmissione dei corrispettivi, ha previsto che tale contributo sia
concesso direttamente al soggetto obbligato alla memorizzazione e trasmissione, sotto forma di
credito d’imposta, mentre in precedenza era previsto uno sconto obbligatorio da parte del fornitore degli strumenti e allo stesso veniva attribuito il credito d’imposta.
Il credito d’imposta, utilizzabile esclusivamente in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, è valido solo per le annualità 2019 e 2020 e ammonta
complessivamente al 50 per cento della spesa sostenuta, per un massimo:
– di 250 euro in caso di acquisto di nuovi registratori telematici – di 50 euro in caso di adattamento di quelli già in uso Il credito d’imposta può essere
utilizzato a decorrere dalla prima liquidazione periodica dell’IVA successiva al mese in cui è stata registrata la fattura relativa
all’acquisto o all’adattamento degli strumenti mediante i quali effettuare la memorizzazione e la trasmissione dei corrispettivi e che sono stati pagati con modalità tracciabile.
Si ricorda infine che il MEF con apposito decreto può prevedere specifici esoneri dall’obbligo di memorizzazione e trasmissione telematica dei corrispettivi, in ragione della tipologia di attività esercitata dall’operatore IVA come, ad esempio, per le attività già oggi esonerate dall’emissione di scontrini e ricevute fiscali (art. 2 D.P.R. n. 696/1996).
Condividi

Potrebbe interessarti anche:
Aperte le domande per il Bonus Mamme 2026: fino a 720 euro per le lavoratrici

21/10/2026

Aperte le domande per il Bonus Mamme 2026: fino a 720 euro per le lavoratrici

È in arrivo anche quest’anno l’aiuto economico pensato per sostenere chi ogni giorno si divide tra lavoro e famiglia: il Bonus Mamme 2026. La misura è valida per l’anno 2026…

Leggi di più
Licei professionali e tecnologici, De Zordo: «Le parole contano e possono aiutare a superare vecchi pregiudizi»

20/10/2026

Licei professionali e tecnologici, De Zordo: «Le parole contano e possono aiutare a superare vecchi pregiudizi»

Il presidente De Zordo e Barbara Tomasoni, delegata della Giunta Esecutiva per i rapporti con la scuola, intervengono sul dibattito attorno alle nuove denominazioni. Dalla percezione dei percorsi alle prospettive…

Leggi di più
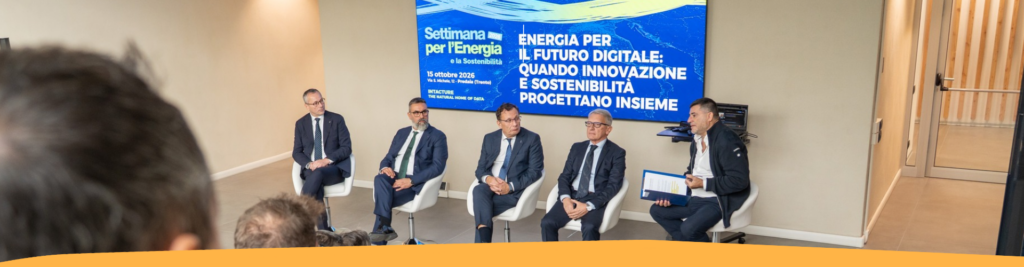
In Val di Non l’evento “Energia per il futuro digitale”, organizzata nell’ambito della Settimana dell’Energia e della Sostenibilità 2026 di Confartigianato.

15/10/2026

In Val di Non l’evento “Energia per il futuro digitale”, organizzata nell’ambito della Settimana dell’Energia e della Sostenibilità 2026 di Confartigianato.

Nel cuore della montagna, innovazione e sostenibilità progettano insieme: la visita a Intacture e il confronto tra istituzioni e Confartigianato di Trento, Brescia, Mantova e Verona.

Leggi di più
Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi

26-10-2026

PRESENTAZIONE TELEMATICA ELENCHI INTRASTAT