02/02/2016
Ravvedimento operoso dal 1 gennaio 2016
-
0,1% se il pagamento avviene entro 15 giorni; -
1,5% (1/10 del 15%) dell’imposta non versata se il versamento avviene tra il 15° ed il 30° giorno; -
1,67% (1/9 del 15%) dell’imposta non versata se il versamento avviene entro il 90° giorno; -
3,75% (1/8 del 30%) dell’imposta non versata se il versamento entro 1 anno; -
4,29% (1/7 del 30%) dell’imposta non versata, se il ravvedimento avviene entro il termine per la presentazione della dichiarazione relativa all'anno successivo; -
5% (1/6 del 30%) dell’imposta non versata se il ravvedimento avviene oltre due anni.
tributi amministrati dall’Agenzia delle Entrate (
Imposte dirette, Ritenute, IRAP, IVA, Registro, Ipotecaria e catastale) . Sono cause ostative al ravvedimento invece:
-
La notifica di Avvisi li liquidazione (Avvisi bonari) emessi ai sensi degli artt. 36-bis e 36-ter del D.P.R. n. 600/73 e dell’art. 54-bis del D.P.R. n. 633/72, aventi ad oggetto le medesime imposte che si intendono ravvedere, con la precisazione che si possono comunque sanare irregolarità non riscontrate con tale procedura ( Circ. 6/E del 19/02/2015, par. 10,4);
-
la notifica di Avvisi di accertamento o di Avvisi di liquidazione ed irrogazione delle sanzioni;
-
notifica di avvisi di recupero crediti e di violazione delle sanzioni;
i tributi non amministrati dall’Agenzia delle Entrate (IMU, TASI, TARI, Dazi doganali, etc.) il ravvedimento rimane precluso sia nel caso in cui siano stata contestata la violazione per mezzo della notifica di apposito atto, sia nel caso in cui siano iniziati accessi, ispezioni, verifiche o altre attività di accertamento di cui si è già avuta formale conoscenza.
-
per il calcolo degli interessi di mora, il nuovo saggio di interessi da applicare per il 2016 è lo 0,2%.
-
la formula da utilizzare per il calcolo degli interessi è:
|
|
|
|
||
|
|
|
|
||
|
|
|
|
||
|
|
|
|
||
|
|
|
|
||
|
|
|
|
||
|
|
|
|
||
|
|
|
|
||
|
|
|
|
||
|
|
|
|||
|
|
|
Condividi
Potrebbe interessarti anche:
21/10/2026
Aperte le domande per il Bonus Mamme 2026: fino a 720 euro per le lavoratrici
È in arrivo anche quest’anno l’aiuto economico pensato per sostenere chi ogni giorno si divide tra lavoro e famiglia: il Bonus Mamme 2026. La misura è valida per l’anno 2026…
Leggi di più
20/10/2026
Licei professionali e tecnologici, De Zordo: «Le parole contano e possono aiutare a superare vecchi pregiudizi»
Il presidente De Zordo e Barbara Tomasoni, delegata della Giunta Esecutiva per i rapporti con la scuola, intervengono sul dibattito attorno alle nuove denominazioni. Dalla percezione dei percorsi alle prospettive…
Leggi di più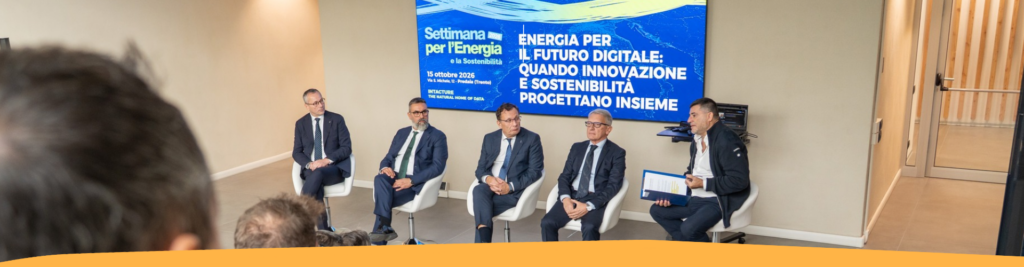
15/10/2026
In Val di Non l’evento “Energia per il futuro digitale”, organizzata nell’ambito della Settimana dell’Energia e della Sostenibilità 2026 di Confartigianato.
Nel cuore della montagna, innovazione e sostenibilità progettano insieme: la visita a Intacture e il confronto tra istituzioni e Confartigianato di Trento, Brescia, Mantova e Verona.
Leggi di più