07/06/2011
Rivalutazione di terreni e di partecipazioni
-
la possibilità di
scomputare l’imposta precedentemente versata sugli stessi beni già rivalutati; -
ovvero la possibilità di
chiedere il rimborso dell’imposta sostitutiva già versata; -
la possibilità di
non versare la seconda e terza rata relative alla rivalutazione all’1.1.2010 per coloro che avevano scelto di rateizzare il pagamento le cui rate residuescadono il
31.10.2011 e il 31.10.2012.
Condividi
Potrebbe interessarti anche:
21/10/2026
Aperte le domande per il Bonus Mamme 2026: fino a 720 euro per le lavoratrici
È in arrivo anche quest’anno l’aiuto economico pensato per sostenere chi ogni giorno si divide tra lavoro e famiglia: il Bonus Mamme 2026. La misura è valida per l’anno 2026…
Leggi di più
20/10/2026
Licei professionali e tecnologici, De Zordo: «Le parole contano e possono aiutare a superare vecchi pregiudizi»
Il presidente De Zordo e Barbara Tomasoni, delegata della Giunta Esecutiva per i rapporti con la scuola, intervengono sul dibattito attorno alle nuove denominazioni. Dalla percezione dei percorsi alle prospettive…
Leggi di più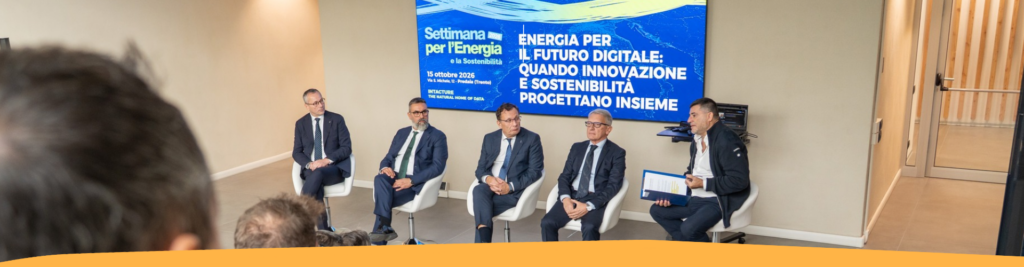
15/10/2026
In Val di Non l’evento “Energia per il futuro digitale”, organizzata nell’ambito della Settimana dell’Energia e della Sostenibilità 2026 di Confartigianato.
Nel cuore della montagna, innovazione e sostenibilità progettano insieme: la visita a Intacture e il confronto tra istituzioni e Confartigianato di Trento, Brescia, Mantova e Verona.
Leggi di più